澳洲2026-2027財政年度聯邦預算案包含數十年來對資本利得稅最重大的改革提案之一。自2027年7月1日起,政府擬以成本基數指數化和30%最低稅率取代目前針對個人、信託和合夥企業的50%資本利得稅折扣。這項改革是更廣泛的稅收方案的一部分,該方案還包括對住宅房地產投資負扣稅的調整。
對於房地產投資者、家族信託、企業主和高淨值家庭而言,這不僅僅是一個稅務問題。它可能會影響資產持有結構、房產出售時機、信託安排、繼承規劃和投資策略。
本文解釋了擬議的資本利得稅變更以及投資者在 2027 年 7 月 1 日之前應考慮的法律問題。
目前的資本利得稅折扣是多少?
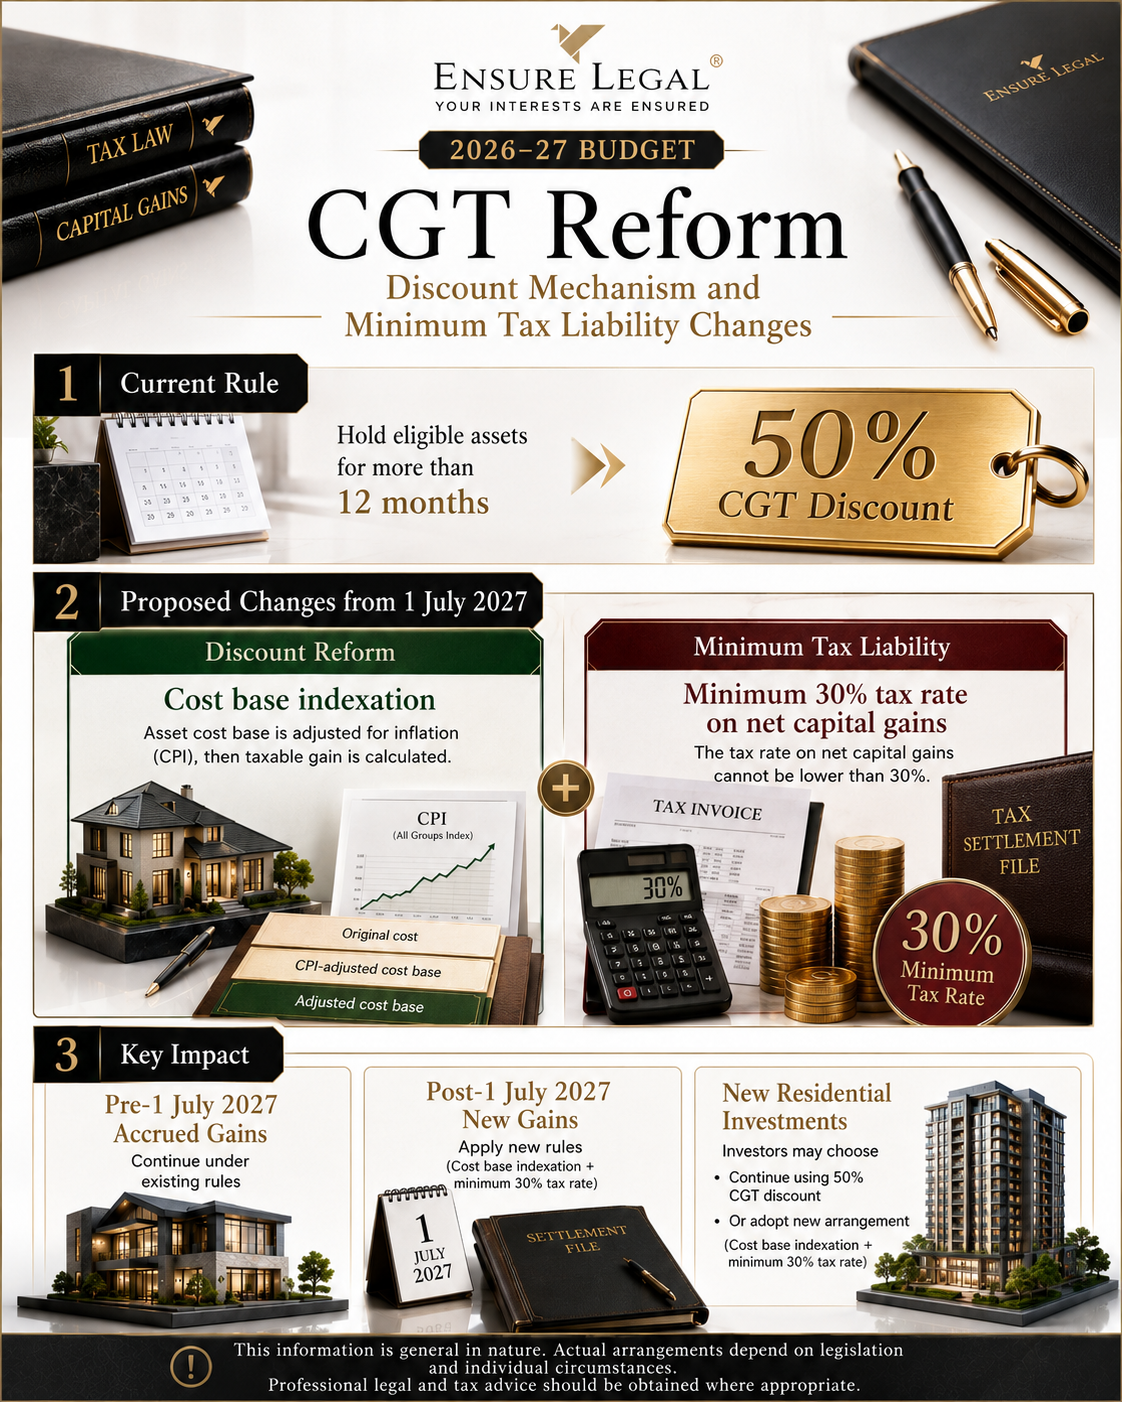
根據現行規定,個人、信託和合夥企業通常可以享有50%資本利得稅折扣,前提是符合資格的資本利得稅資產持有時間超過12個月。實際上,這意味著只有一半的資本利得計入應稅收入,具體金額取決於納稅人的具體情況和適用的稅收規則。
自 1999 年以來,這種處理方式一直是澳洲房地產和投資規劃的主要特徵。它影響了投資者持有房產的方式、出售房產的時間以及他們是否使用家庭信託或合夥企業等結構。
擬於 2027 年 7 月 1 日起進行哪些更改?
預算案提出了兩項關鍵改革。
首先,50% 資本利得稅折扣將被成本基數指數化調整所取代。 50% 不再自動降低應稅資本利得,而是根據消費者物價指數(CPI)對資產成本基數進行通貨膨脹調整。此舉旨在對「實際」資本利得徵稅,而非對收益中的通貨膨脹部分徵稅。
其次,30% 最低稅率將適用於 2027 年 7 月 1 日起產生的實質資本利得。政府表示,這項最低稅不會影響那些資本利得已按至少 30% 稅率徵稅的納稅人,而領取收入補助的人,包括退休人員,預計將免繳這項最低稅。
簡而言之,建議的系統不再採用固定的 50% 折扣,而是採用兩部分模型:通貨膨脹調整加上最低稅收底線。
這項改革會影響2027年7月1日之前的收益嗎?
擬議的資本利得稅改革具有前瞻性。根據預算文件,50% 資本利得稅折扣將繼續適用於改革生效前產生的收益。對於在 2027 年 7 月 1 日之前持有但在該日期之後出售的資產,其收益可能需要在 2027 年 7 月 1 日之前的部分和 2027 年 7 月 1 日之後的部分之間進行劃分。
對於已持有投資性房地產、股票、企業資產或信託資產的投資者而言,這一點至關重要。法律和稅務狀況可能取決於估值、記錄保存、成本基礎證明以及資產的持有方式。
那麼新建住宅項目呢?
預算案對新建房屋供應給予了特殊優惠。購買新建房屋的投資者在出售房產時,可以選擇享受50%資本利得稅折扣,或採用新的指數化和最低稅額計算方法。
在評估擬購房產時,這一區別可能至關重要。投資者應了解該房產是否被視為新建房產,是否曾被出售或居住,以及合約和結算文件是否支持預期的稅務處理方式。
為什麼這對房地產投資者很重要
擬議的改革可能會影響房地產投資的稅後收益。在現行50%折扣政策下看似商業吸引力的房產,在成本基礎指數化和最低稅率限制下,可能會產生不同的結果。
投資者應關注:
購買日期和預計出售日期。
無論是現有住宅或新建房屋。
截至 2027 年 7 月 1 日的可能估值情況。
無論該資產是以個人名義、信託、合夥企業或公司名義持有。
該資產是否有貸款、信託分配或繼承問題。
在簽訂新合約之前,是否應該重新檢視銷售策略。
法律要點在於:資本利得稅改革不僅影響最終的稅額計算,還可能影響合約的結構、資產的持有方式以及家族或企業集團未來資產轉移的規劃。
為什麼信託需要特別關注
許多澳洲家庭和企業主透過全權信託或家族信託持有房產、股票或企業資產。擬議的資本利得稅變更可能會影響信託契約、受益人權益、分配計畫和繼承安排。
信託審查應考慮以下因素:
信託契約是否賦予受託人足夠的彈性。
誰控制信託,包括委託人和受託人結構。
公司受託人是否得到妥善管理。
資本利得如何分配或流轉。
無論受益人身在澳洲境內或境外。
無論該信託是遺產規劃還是資產保護策略的一部分。
無論信託持有的是住宅物業、商業場所、股票或混合資產。
信託設立後往往多年不作調整。重大的稅制改革為重新審視該架構在法律、商業和行政方面是否仍然有效提供了一個切實可行的理由。
企業主應該考慮哪些因素
資本利得稅改革並非僅限於住宅物業。預算文件指出,擬議的改革廣泛適用於個人、合夥企業和信託持有至少12個月的資本利得稅資產,包括房產和股票。
因此,企業主應考慮這項改革可能會產生哪些影響:
出售企業資產。
出售股份或單位。
企業重組。
商業地產移轉。
家族繼承或收購安排。
信託持有的商業資產。
預算文件也指出,現行的小型企業資本利得稅優惠政策將繼續有效。然而,企業主不應想當然地認為其現有結構會自動符合這些優惠政策的條件。資格可能取決於技術規則、資產用途、營業額、淨資產價值、所有權和時間表等因素。
投資人應審閱的法律文件
在2027年7月1日之前,投資者和企業主應考慮審查以下文件:
房產買賣契約。
信託契約。
公司章程。
股東或單位持有人協議。
貸款協議。
合作協議。
商業租賃文件。
遺產規劃文件。
資產保護安排。
估值記錄和成本基礎證據。
目標並非倉促完成交易,而是要了解目前的法律架構是否仍能支持所有者的投資、稅務和繼承目標。
一個實際例子
在2027年7月1日之前購買投資性房產並在該日期之後出售的房地產投資者,可能需要區分改革日期前後的收益。改革生效前的收益可能繼續適用現有規定,而改革生效後的收益則可能需要根據擬議的新規則進行計算。預算文件指出,納稅人可能需要進行估值,或者可以使用澳洲稅務局(ATO)工具支援的特定分配方法。
這意味著記錄保存將變得更加重要。投資者應妥善保管購屋合約、結算單、裝修記錄、估價證明、貸款文件和所有權記錄。
重點總結
擬議的資本利得稅改革不僅僅是一項稅務新聞。它可能會改變投資者評估房地產回報的方式、信託的使用方式、企業資產的轉移方式以及家族規劃長期財富傳承的方式。
對投資人而言,最重要的是保持冷靜。擬議的改革措施計劃於2027年7月1日起實施,但許多細節仍可能取決於立法、澳洲稅務局(ATO)的指導意見以及個人的具體情況。
然而,房地產投資者、受託人和企業主應該利用這段時間來審查他們的法律結構、合約和資產持有安排。
Ensure Legal 如何提供協助
Ensure Legal 可協助處理房地產投資、商業交易、信託相關文件和合約審查等方面的法律事宜。如需稅務諮詢,我們建議您與合格的稅務顧問或會計師合作,以確保法律架構和稅務策略協調一致。
本文僅供一般參考,不構成法律、稅務或財務建議。在做出任何投資、重組或出售決定之前,您應尋求針對您特定情況的專業建議。