負扣稅改革方案重回討論議程
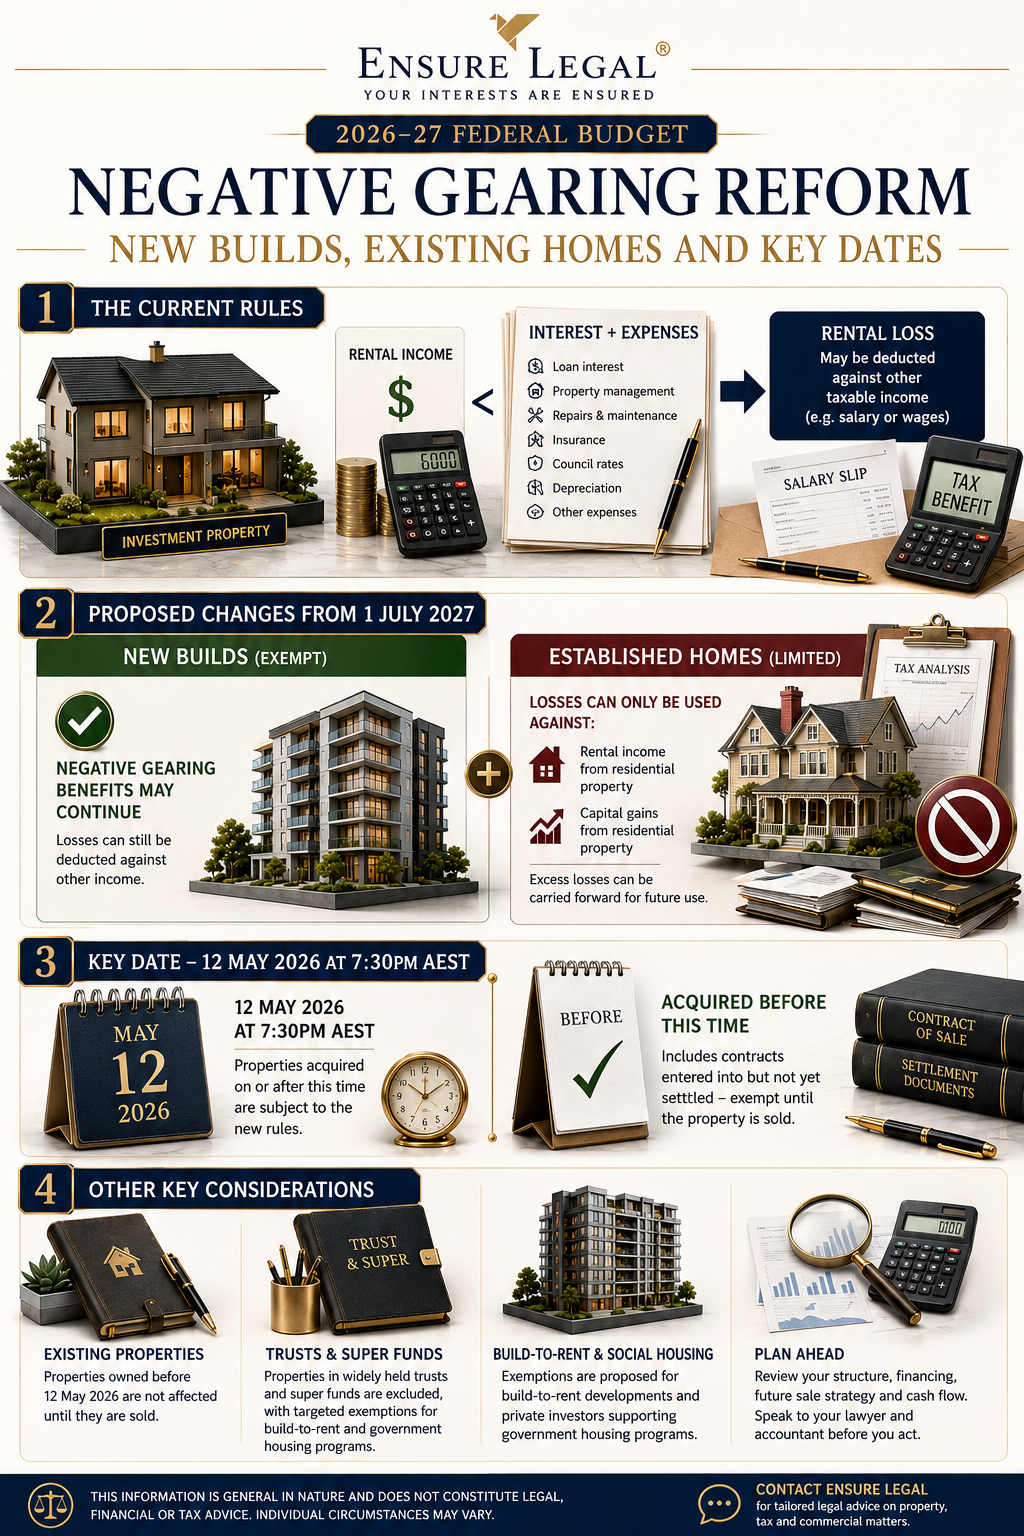
澳洲政府 2026-27 年聯邦預算案提議對住宅投資性房地產的負扣稅適用方式進行重大改革。
對許多房地產投資者而言,負扣稅早已成為投資策略的一部分。當租金收入低於可抵扣成本(例如貸款利息和其他持有費用)時,所產生的虧損目前可用於減少其他應稅收入,具體情況取決於投資者的實際情況。
擬議的改革並非完全廢除負扣稅,而是將收益重新分配給… 新建築 並限制了損失的使用 已建成的住宅物業.
對於高淨值家庭、房地產投資者以及使用信託或複雜所有權結構的購屋者而言,關鍵問題不僅在於稅務,還在於合約簽訂時機、資產結構、購買策略、財務規劃和退出風險。
政府提出了什麼方案?
根據第二份預算文件,政府將把住宅物業的負扣稅政策限制在新房屋建設。 2027年7月1日, 已建成住宅物業的虧損只能用於抵扣住宅物業的租金收入或資本利得。超出部分的虧損可以結轉至以後年度,用於抵扣住宅物業收入。
這意味著擬議的系統在以下方面劃清了界限:
新建住宅物業, 負扣稅優惠政策可能繼續實施;
已建成的住宅物業, 一旦新的限制生效,損失可能不再能廣泛地用於抵扣其他收入,例如工資或薪水。
政府聲明,符合資格的新建房屋將不受新限制的約束,其既定政策目標是引導投資流向住房供應。
關鍵日期:2026年5月12日晚上7:30(澳洲東部標準時間)
預算文件明確指出,這些變更將適用於從…收購的現有住宅物業。 2026年5月12日晚上7:30(澳洲東部標準時間). 在此之前取得的財產,包括已簽訂但尚未結算的合同,擬免於變更,直至該財產被處置為止。
這個日期至關重要。
對投資者而言,法律問題可能不僅僅是“和解何時發生?”,還可能涉及以下方面:
在截止時間之前是否訂立了具有約束力的合約;
該房產是否應被適當地界定為已建成的住宅物業或新建物業;
無論買方是個人、信託、公司、自管退休基金或其他實體;
任何提名、轉讓或購買者變更是否會影響治療效果;
未來的重組是否會影響預期的稅務狀況。
這些問題不應等到報稅時才處理,而應在簽署協議、進行結構重組或再融資之前進行核查。
已建成的住宅:會發生哪些變化?
根據擬議的改革,如果投資者在相關截止日期之後收購了一處已建成的住宅物業,並且該物業從 2027 年 7 月 1 日起產生租金虧損,則該虧損可能會受到限制。
此損失通常僅限於住宅物業收入,而非可用於抵銷其他收入,包括租金收入或住宅資本利得。超額損失可結轉至日後年度使用。
對於擁有多處房產的投資者而言,這可能會對現金流產生重大影響。
根據擬議規則,之前看起來可行的房產投資,因為投資者預期可以用工資或營業收入來抵消損失,可能需要重新進行評估。
新項目:它們為何重要
擬議的改革旨在保留符合條件的新建房屋的負扣稅優惠。政府明確的目標是引導稅收優惠流向能夠增加房屋存量的投資項目。
這可能會改變投資者之間的比較方式:
新建公寓;
新建聯排別墅;
房屋土地套餐;
新建住宅;
已建成的房屋;
翻新工程;
建造出租型項目。
然而,「新建房產」不應被隨意定義。投資者在認定某處房產符合資格之前,應仔細核查合約、施工進度、產權詳情、竣工時間、開發商文件以及任何稅務方面的建議。
那麼信託、退休基金和租賃型住宅呢?
預算文件指出,廣泛持有的信託和退休基金中的房產將被排除在外,此外,用於建造出租房產的開發項目和支持政府住房計劃的私人投資者也將獲得有針對性的豁免。
這對成熟的投資者來說很重要。
許多高淨值家庭透過信託、公司、自管退休基金或多層架構持有資產。擬議的負扣稅政策調整應與影響資本利得稅和全權信託的更廣泛的預算措施一併考慮。
在現有環境下運作良好的結構,在擬議規則下可能無法產生相同的效果。
房地產投資者應審查的法律問題
對於房地產投資者而言,這項預算措施不僅涉及稅務問題。它可能會影響購屋前、持有期間以及退出時的法律和商業決策。
投資者在做出重大決策前應考慮以下事項:
合約期限: 如果依賴過渡性待遇,那麼何時簽訂具有約束力的合約的證據可能就變得很重要了。
物業分類: 房產是新建房屋、現有住宅、出租型住宅專案或其他住宅資產,都可能影響分析結果。
所有權結構: 個人所有權、家族信託、公司、自管退休基金和共同所有權可能會產生不同的法律和稅務結果。
財務與現金流: 如果虧損無法再抵銷薪資或營業收入,借貸能力和稅後持有成本可能會改變。
未來銷售策略: 如果結轉虧損只能用於抵扣住宅物業收入,那麼住宅資本收益可能會變得更加重要。
遺產及繼承規劃: 長期持有的房產在處置前可能免於徵稅,但轉讓、重組或繼承等事項需要仔細規劃。
為什麼這對昆士蘭州房地產投資者至關重要
昆士蘭的投資者,尤其是布里斯班、黃金海岸、陽光海岸和成長走廊地區的投資者,在比較新建住宅物業和現有住宅物業時應該謹慎。
高收益的成熟房產在帳面上可能看起來很有吸引力,但如果未來的虧損不能以同樣的方式利用,稅後結果可能會改變。
同樣,新建案可能面臨不同的法律風險,包括開發商償付能力、終止條款、物業管理費用、建築缺陷問題、交割時間和融資審批條件。
更明智的投資決策需要同時進行稅務和法律的盡職調查。
投資人現在該怎麼做?
擬議的負扣稅改革並非簡單地制定了「買新貨,避免舊貨」的規則。實際情況更為複雜。
投資者不應僅因預算案公佈就倉促購買或出售現有房產。相反,他們應該仔細考慮以下因素:
現有資產;
已簽署的合約和結算日期;
家族信託或公司所有權結構;
融資安排;
未來銷售計劃;
遺產規劃文件;
向會計師或稅務顧問諮詢稅務問題。
對於高價值房地產投資組合而言,微小的結構性錯誤可能會造成嚴重的長期後果。
簽署協議或進行重組前,請諮詢法律顧問。
Ensure Legal 為昆士蘭州的客戶提供房地產交易、商業事務和法律盡職調查的協助。
在購買、重組或轉讓投資性房地產之前,投資者應就合約、所有權結構、結算風險及相關文件尋求法律意見。此外,還應諮詢合格的稅務專業人士以獲取稅務建議。
2026-27 年預算提案可能會改變投資格局,但正確的應對措施取決於房產、買家、結構和長期計劃。
本文僅供參考,不構成法律、財務或稅務建議。所提建議仍需視具體法律法規和個人情況而定。
建議的常見問題部分
什麼是負扣稅?
負扣稅通常是指持有投資資產的可抵扣成本超過其產生的收入的情況。對於出租房產而言,當貸款利息和其他費用超過租金收入時,就可能發生這種情況。
澳洲要廢除負扣稅嗎?
不。 2026-27年度預算案提議將住宅物業的負扣稅優惠限制在新建住宅物業。根據擬議規則,自2027年7月1日起,現有住宅物業的虧損也將受到限制。
擬議的負扣稅政策改革何時開始實施?
擬議的限制措施計劃於 2027 年 7 月 1 日起實施,但對 2026 年 5 月 12 日晚上 7:30(澳大利亞東部標準時間)之後獲得的已建成住宅物業產生影響。
現有投資性房產是否會受到影響?
2026 年 5 月 12 日晚上 7:30(澳洲東部標準時間)之前獲得的房產,包括已簽訂但尚未結算的合同,擬免於變更,直至處置為止。
這些變更是否適用於新版本?
符合資格的新建項目擬獲準豁免於新的負扣稅限制。
我應該買新建房屋還是二手房?
不一定。投資者在做決定前應考慮稅務處理、合約條款、施工風險、物業管理費用、地理位置、融資、租賃需求和長期退出策略。