購買擁有房產的公司的股份?可能需要繳納土地所有者稅。
更多投資者正在使用 公司和信託機構購買並持有房地產、商業房地產、開髮用地和其他土地投資。
隨著這些投資結構日益普遍,交易越來越多地涉及:
- 公司股份的轉讓或出售;
- 引入新股東;
- 股東收購;
- 所有權比例的變化;
- 公司重組;以及
- 收購已擁有房產的公司。
人們普遍認為,如果房產本身沒有發生轉移,則不應徵收與房產相關的印花稅。
情況未必如此。
在昆士蘭州,收購一家擁有大量昆士蘭州土地的公司的股份可能會觸發… 土地所有者稅, 即使標的財產的登記所有權沒有改變。
昆士蘭州稅務局確認,雖然普通股的轉讓通常無需繳納稅款,但如果該公司在昆士蘭州擁有未抵押的土地,且土地價值為一定金額,則仍可能需要繳納稅款。 $2百萬或更多.
什麼是土地所有者稅?
土地持有者稅是一種印花稅,適用於個人取得擁有土地的實體的相關權益的情況。
立法不僅可以關注土地所有權本身是否已轉移,還可以透過公司結構,審查已實際取得的土地的經濟利益。
例如,投資者可能不會直接購買商業建築,而是購買擁有該建築的公司的 50% 股股份。
該房產的所有權仍歸公司所有。
然而,該投資者實際上已經獲得了該房產的大量間接權益。
這裡 土地所有者稅 變得相關起來。
昆士蘭州土地所有者門檻是多少?
就昆士蘭州土地持有人稅而言,土地持有人可以包括在昆士蘭州擁有土地的公司或上市單位信託。 淨值達 $2 百萬以上.
重要的一點是,該測試基於 未受限制的價值.
這通常意味著在考慮房產價值時,不扣除抵押貸款等負債。
例如:
房產市場價值: $3,000,000
抵押: $2,000,000
淨資產: $1,000,000
就土地所有者稅而言,僅僅因為有 $2 百萬的抵押貸款就斷言土地價值只有 $1 百萬通常是不正確的。
相關概念是該物業的 未受限制的價值, 而不是該公司在該物業中的淨資產。
你必須收購公司多少股份?
達到 $2 百萬土地門檻並不意味著每次股份轉讓都會自動產生土地所有者稅。
所獲權益的規模也是一個相關因素。
對於昆士蘭州 私人土地所有者, 例如,對於一家未上市的私人公司,重大利益通常是 50% 或更多.
對於 公共土地所有者, 例如上市公司或上市單位信託,重大利益門檻通常為 90% 或更多.
這意味著昆士蘭州最常見的情況之一是:
一家私人公司擁有昆士蘭州至少 $2 百萬土地,而一名投資者收購了該公司 50% 或更多股份。
但是,如果購買者已經擁有股份、透過多次交易獲得股份,或者關聯人士也持有該實體的權益,那麼分析就會變得更加複雜。
因此,僅僅查看單份股份轉讓表格上顯示的百分比並不總是足夠的。
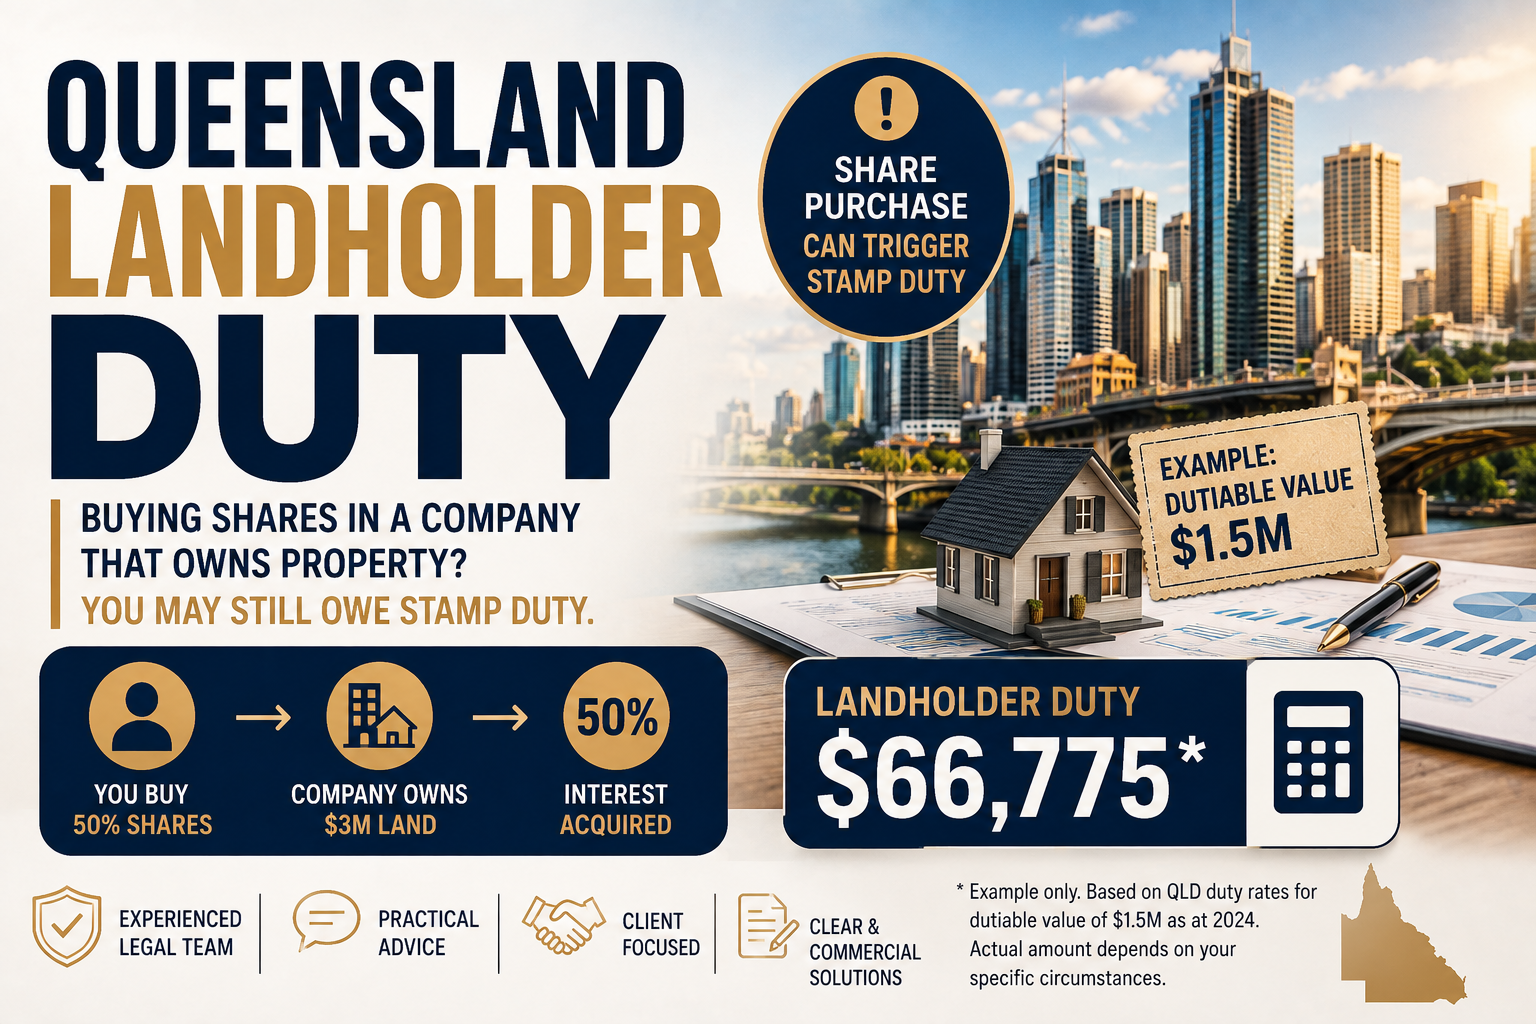
例如:陳先生收購了一家持有$3百萬昆士蘭土地的公司50%的股份
請看以下範例。
陳先生購買 A Pty Ltd 的 50% 股份.
一家有限公司擁有昆士蘭州土地,該土地的無抵押價值為:
$3,000,000
因為該公司在昆士蘭的土地持有量超過了 $2百萬土地所有者門檻,A Pty Ltd 可能是昆士蘭州的土地所有者。
陳先生正在收購 該公司 50%.
對於私人土地所有者而言,50% 通常是重大權益的門檻。
以簡化的例子來說明,假設關稅計算是基於昆士蘭州$3百萬土地價值中的50%:
$3,000,000 × 50% = $1,500,000
因此,陳先生此次收購的相關價值為:
$1,500,000
昆士蘭州現行的通用轉讓稅稅率也適用於土地所有者稅。對於價值超過100萬澳元的房產,現行稅率為: $38,025,加上超過 $100 的每 $100(或少於 $100 的部分)5.75(以較高者為準)。
因此:
$38,025 + ($500,000 ÷ $100 × $5.75)
= $38,025 + $28,750
= $66,775
在這個簡化的例子中,陳先生可能面臨大致如下的問題:
昆士蘭州土地所有者稅 $66,775
儘管他並沒有直接購買或轉讓該房產本身。
這說明了投資者需要遵循的一個重要原則:
購買股票而不是購買房產並不一定能免除印花稅。
澳洲各地土地所有者門檻
土地所有者稅法因州和領地而異。每個司法管轄區都有自己的起徵點、徵收規則、定義和豁免條款。
一般而言:
| 州/領地 | 土地持有量參考門檻 |
|---|---|
| 維多利亞 | $1,000,000 |
| 新南威爾斯州 | $2,000,000 |
| 昆士蘭州 | $2,000,000 |
| 西澳大利亞州 | $2,000,000 |
| 南澳大利亞州 | 沒有統一的$1百萬門檻;根據土地類型適用不同的規則 |
| 塔斯馬尼亞 | $500,000 |
| 北領地 | $500,000 |
| 澳洲首都領地 | 沒有統一的最低土地持有量門檻;適用單獨的印花稅門檻和稅率。 |
維多利亞州的土地所有者條款通常從維多利亞州土地持有價值的估值開始計算。 $1百萬或更多, 對於持有量在 $1 百萬至 $2 百萬之間的股份,適用法定分階段實施計算。
新南威爾斯州通常採用 $2百萬 土地持有門檻。但是,收購門檻可能因實體是私人公司、公共土地持有者或私人單位信託而有所不同。
西澳大利亞州的土地所有者一般門檻也是 $2百萬.
塔斯馬尼亞州採用 $500,000 對公司和單位信託計劃的門檻。
北領地也適用 $500,000 無抵押土地價值門檻,重大權益一般從非上市實體的 50% 開始,上市實體的 90% 開始。
南澳大利亞州的製度有所不同。原先$1百萬的門檻已被取消,現行的土地所有者規定尤其適用於住宅用地和初級生產用地。
因此,國家「門檻表」僅應作為初步參考依據,不應單獨用於判斷特定交易是否需要繳納關稅。
市值$2百萬的公司不一定意味著要買$2百萬股股票。
另一個重要的區別是… 土地持有者門檻測試旨在檢驗實體所持有土地的價值。, 而不僅僅是所購買股票的價值。
例如,假設:
- 一家公司擁有昆士蘭州價值 $3 百萬的土地;
- 一位投資者購買了該公司 50% 的股份;
- 雙方商定的股份價格為 $800,000。
如果僅僅因為投資者為股份支付的金額少於 $2 百萬,就斷定土地所有者稅不適用,這是不正確的。
相關的土地持有測試涉及實體所持有的基礎土地。
在收購那些擁有房產多年的公司時,這種區別尤其重要,因為這些房產的歷史會計價值可能遠低於其當前的市場價值。
抵押貸款並不一定會降低土地所有者的門檻。
投資者在審閱公司資產負債表時也應謹慎。
一家公司可能擁有:
土地價值: $3百萬
銀行貸款: $240萬
淨資產淨值: $600,000
從商業角度來看,該公司在該物業中可能只有 $600,000 的淨資產。
然而,昆士蘭州的土地所有者測試是基於以下幾點的: 昆士蘭土地所有權的無抵押價值.
因此,擁有大量銀行債務並不一定會使公司低於 $2 百萬土地所有者門檻。
現有股權結構和關聯方可能產生影響。
如果投資者已經擁有該實體的一部分所有權,那麼土地所有者的稅務義務就會變得更加複雜。
例如:
現有所有權: 40%
進一步收購: 20%
交易後的所有權: 60%
僅僅將這筆交易分析為「購買 20%」可能是危險的。
昆士蘭州土地所有者稅法規定了相關的土地收購、重大權益以及現有權益的增值。關聯人士持有的權益也可能與分析相關。
這就是為什麼投資者應該尋求建議的原因之一。 先於 簽署股份出售協議或重組所有權結構。
外國投資者也應考慮AFAD
如果外國人士對持有住宅用地的昆士蘭州私人土地所有者進行相關收購, 額外外國買家稅(AFAD) 可能還需要考慮這些因素。
昆士蘭州目前的AFAD費率為 8%, 除普通義務外,還需滿足法定要求。
因此,對於某些外國投資者而言,潛在的關稅風險可能會高得多。
何時應該查詢土地所有者稅?
如果擬議交易涉及以下情況,則應儘早考慮土地所有者的義務:
- 購買房地產公司的股份;
- 出售持有商業房地產公司的股份;
- 入股一家房地產開發公司;
- 股東收購;
- 引進新投資者;
- 改變股東持股比例;
- 公司重組;
- 關聯實體間權益轉移;
- 取得房地產投資實體的控制權;或
- 對透過公司或信託持有的投資進行重組。
這個問題最好考慮一下。 在簽署交易文件之前, 因為關稅金額會對交易的商業成本產生重大影響。
股權出售並不意味著「無需繳納印花稅」。“
土地所有者稅是一個容易被忽視的領域,因為交易文件可能看起來只與股份有關。
雙方可能將大部分時間用於談判:
- 股票購買價格;
- 股東貸款;
- 保證和賠償;
- 董事辭職;
- 負債;
- 完工帳戶;以及
- 竣工後的義務。
但如果目標公司擁有寶貴的澳洲房地產,那麼其房地產地位就同樣重要。
看似簡單的股份交易可能涉及重大的土地所有者稅負。
安信法律可為您提供的協助
如果您正在購買、出售或重組擁有昆士蘭州房產的實體,那麼在完成交易之前,請務必考慮相關的稅費問題。
Ensure Legal 可以協助處理以下事宜:
- 股份出售協議
- 房地產控股公司收購
- 股東收購
- 公司和投資重組
- 商業不動產交易
- 開髮用地交易
- 盡職調查
- 昆士蘭州土地所有者稅考量
- 國外投資者房地產交易
及早進行法律審查有助於在結算或交割時避免潛在的稅負問題演變成意想不到的成本,從而發現潛在的稅負問題。
如果您正在考慮收購擁有昆士蘭州房產的公司的股份或權益,請聯絡 Ensure Legal。
免責聲明:本文僅提供一般信息,不構成法律、稅務或財務建議。土地所有者的稅務義務高度依賴特定的產權結構、收購歷史、土地價值、關聯方權益、實體類型、司法管轄區、可享有的豁免以及交易的具體情況。在進行交易前,應諮詢專業人士的意見。