2026-2027財政年度聯邦預算案對全權信託(通常被稱為家族信託)進行了重新審查。對於房地產投資者、企業主和高淨值家庭而言,這不僅是一個稅務方面的新聞標題,更是一個需要重新審視信託契約、控制機制、資產所有權和長期繼承規劃的機會。
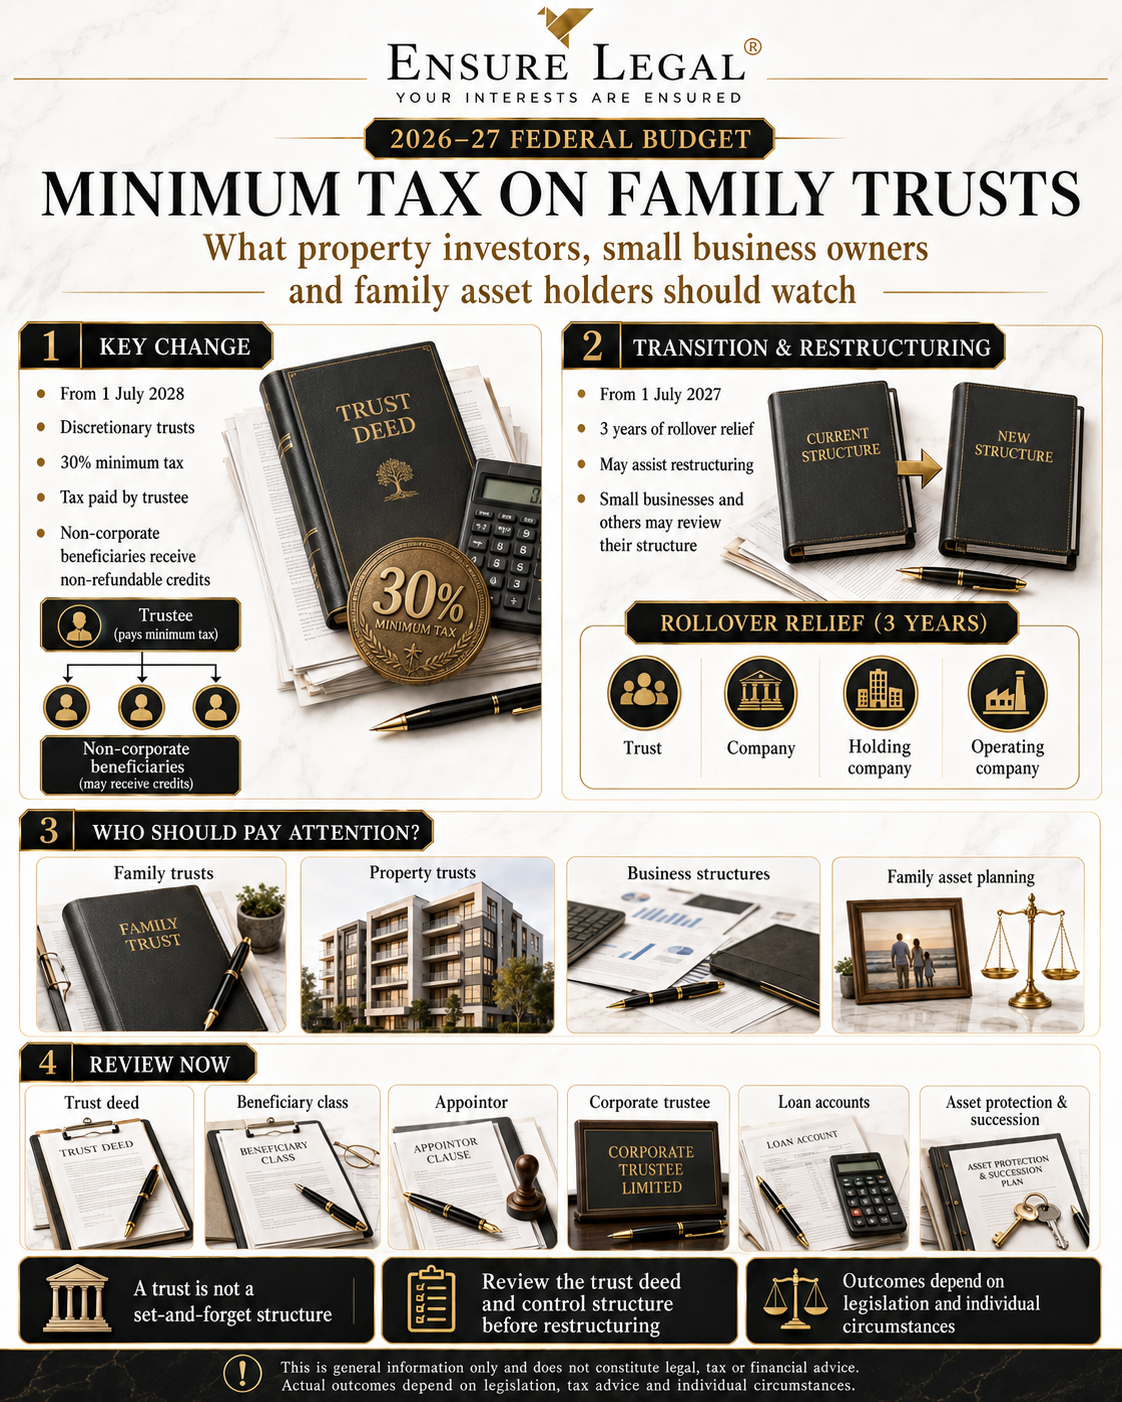
重點: 政府宣布自2028年7月1日起對全權信託徵收30%最低稅,並為希望進行重組的小型企業和其他機構提供自2027年7月1日起三年的展期減免。最終方案將取決於立法、諮詢情況和具體情況。 文章內容
哪些方面發生了變化?
政府宣布,從 2028 年 7 月 1 日起,將對全權信託徵收 30% 的最低稅,但也有一些例外。
由於受託人控制信託財產的分配,因此受託人應繳納該稅款。受益人仍需在其報稅表中申報信託收入。除公司受益人以外的其他受益人預計將獲得不可退還的稅款抵免,以抵扣受託人應繳納的稅款。
政策目標是縮小使用酌情信託的人與直接賺取收入的人(如薪水和工資收入者)之間的稅收結果差距。
為什麼家族信託很重要
許多澳洲家庭、房地產投資者和企業主都使用全權信託來持有資產、分配收益、管理風險和規劃繼承事宜。這些架構仍然有用,但不應被視為「一勞永逸」的安排。
多年前設立的信託可能不再符合目前的家庭結構、資產基礎、業務運作或遺產規劃目標。因此,預算改革是檢驗現有法律結構是否仍支持商業計畫的有效時機。
哪些人可能會受到影響?
該提案針對的是全權信託,並非針對所有類型的信託。
因此,第一個問題雖然簡單卻至關重要:您實際擁有的是哪種類型的信託?許多家庭通常統稱為“家族信託”,但其法律效力取決於信託契約、受託人、委託人、受益人類別和分配權。
房地產投資者
信託可以持有住宅物業、商業物業、開髮用地、土地或投資組合。
企業主
信託可以經營企業、擁有企業資產、取得交易收入或持有相關實體的股份。
家庭團體
信託可用於資產保護、繼承規劃、家庭分配和長期財富控制。
現在需要回顧的六件事
在做出任何重組決定之前,房地產投資者和企業主應該審查信託背後的法律文件和控制要點。
1. 信託契約
信託契約規定了信託的運作方式。應查閱其中關於分配權、受益人類別、修改權和受託人義務等方面的規定。
2. 任命人控制
委任人可能對信託擁有相當大的實際控制權。委任人角色的繼任問題應仔細檢視。
3. 受託人結構
公司受託人與個人受託人可能具有不同的實際優勢,但公司控制權和澳洲證券與投資委員會 (ASIC) 的合規性必須妥善管理。
4. 受益人類別
應審查受益人定義,以確保其與目前的家庭、企業和遺產規劃狀況相符。
5. 貸款帳戶
信託貸款、未支付的當前權益和關聯方餘額在重組、出售或繼承過程中可能成為重大問題。
6. 遺產規劃
信託資產的控制方式並不總是與個人所有資產相同。遺囑、授權委託書及控製文件應一併審查。
為什麼房地產投資者應該關注
許多房地產投資組合透過全權信託持有,目的是為了資產保護、遺產規劃或家庭分配。如果擬議的最低稅額適用,投資者應審查目前的架構是否仍然合適。
如果信託持有住宅投資物業、商業物業、開髮用地、公司股份、企業資產或貸款帳戶,這一點尤其重要。
問題不僅在於信託是否會繳納更多稅金。更廣泛的問題是,這種結構在所有權、融資、土地稅、未來出售、資產保護和繼承等方面是否仍然有效。
為什麼企業主應該重新檢視他們的結構
小企業主經常使用全權信託來經營貿易業務、持有企業資產或從關聯實體獲得收入。
政府還宣布從 2027 年 7 月 1 日起提供三年的延期救濟,以支持希望從全權信託重組為其他實體類型的小型企業和其他企業。
重要提示: 資產轉移優惠不應被視為簡單的資產轉移邀請。重組可能涉及稅務、關稅、融資、合約、租賃、許可、擔保、股東安排和遺產規劃等諸多方面。
在某些情況下,公司、固定信託或其他結構可能比較合適,但對於控制權、留存收益、資產保護、繼承計畫和未來出售,可能會產生不同的結果。
未經法律和稅務諮詢,切勿進行重組。
在重組信託之前,企業主和投資者應檢查以下事項:
- 該信託是否符合擬議規則;
- 是否存在任何豁免情況;
- 信託持有的資產是土地、商業資產或公司股份;
- 是否可能出現國家關稅、土地稅或資本利得稅問題;
- 無論貸款人、房東或商業交易對手是否需要同意;
- 是否需要更新個人擔保、證券或租賃協議;
- 在擬議的結構下,該家族的遺產規劃是否仍然有效。
對於擁有租賃、許可證、員工或貿易合約的企業而言,重組可能需要轉讓或更新文件。對於房地產投資者而言,重組可能會影響土地稅、關稅、融資和未來的出售計劃。
2028 年之前你該做什麼?
擬議的最低稅額將於 2028 年 7 月 1 日開始徵收,但延期繳稅的寬限期擬於 2027 年 7 月 1 日開始。這給了家庭和企業時間來妥善審查他們的財務結構。
穩妥的做法勝於倉促的重組。首先,明確信託結構與資產。其次,諮詢會計和稅務專家。第三,就信託契約、控制條款、資產所有權、合約和重整文件等事宜諮詢法律專家。最後,審查遺產規劃文件是否仍與新的信託結構相符。
在重組信託或企業結構之前,請先諮詢 Ensure Legal 律師事務所。
Ensure Legal 為昆士蘭州的客戶提供房地產交易、商業結構、商業協議和法律盡職調查方面的協助。
如果您的家族信託持有房產、商業資產或股份,那麼2026-2027財政年度預算案將是一個重要的契機,讓您重新審視架構是否仍然有效。信託可以繼續發揮作用,但不應在多年無人管理且未進行法律審查的情況下運作。
在進行重組、轉移財產、更換受託人或簽署新文件之前,請取得針對您具體情況的法律和稅務建議。
聯絡 Ensure Legal 討論您的財產、信託或企業結構。
常見問題
什麼是酌情信託?
全權信託是指受託人通常有權根據信託契約和適用法律,決定如何將收益或資本分配給符合資格的受益人的信託。政府是否正在廢除家族信託?
不。 2026-2027財政年度聯邦預算案提議,自2028年7月1日起對全權信託徵收30%最低稅,但部分情況除外。該預算案並未廢除全權信託。擬議的最低稅何時開始徵收?
擬議的生效日期為 2028 年 7 月 1 日。符合資格的重組可享有三年的展期減免,自 2027 年 7 月 1 日起生效。擬議的最低稅款由誰繳納?
預算資料顯示,受託人將繳納最低稅金。受益人仍需申報信託收入,非公司受益人預計將獲得不可退還的稅款抵免,用於抵扣受託人應繳納的稅款。我應該將我的家族信託轉為公司嗎?
並非總是如此。公司架構可能適用於某些情況,但不同的架構可能會帶來不同的稅務、控制權、資產保護、繼承和商業後果。重組前應諮詢法律和稅務顧問。 Ensure Legal 能否審核與信託相關的財產和商業文件?
是的。 Ensure Legal 可以協助對昆士蘭州的房產交易、商業結構、商業協議、受託人變更和重組文件進行法律審查。
本文僅供參考,不構成法律、稅務或財務建議。擬議措施仍需視立法、諮詢和個人情況而定。您在做出任何決定之前,應尋求針對您特定情況的專業建議。