上次審核日期:2026年7月14日
澳洲擴大後的反洗錢和反恐融資制度現在適用於房地產和專業服務業提供的某些服務。
對於房地產買家、賣家和開發商而言,實際問題不再只是如何為新規生效做好準備。問題在於,新規如何適用於現有客戶、現有事項、2026年7月1日之前開始的交易以及該日期之後繼續提供的服務。
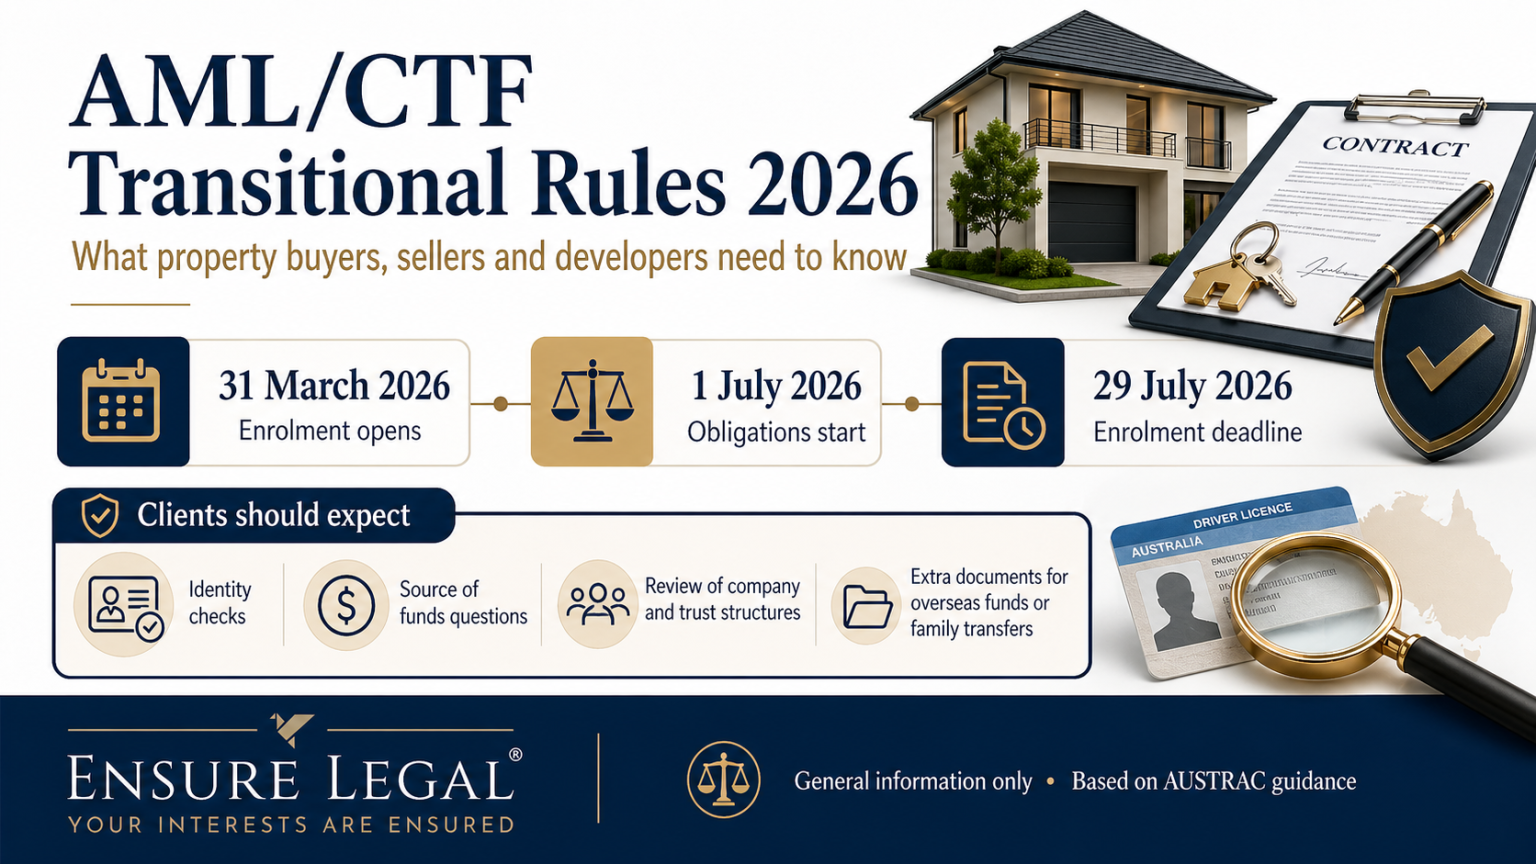
過渡安排可能會影響受監管企業何時必須核實客戶、識別受益所有人、完成基於風險的檢查、更新現有客戶資訊以及應用其反洗錢/反恐融資計劃。
過渡性待遇不應與永久豁免相混淆。即使某事項獲得了臨時或分階段的待遇,當相關條件或期限結束時,仍可能需要遵守全部規定。
內容
- 2026年7月1日發生了哪些變化?
- 什麼是過渡規則?
- 現有客戶及目前事項
- 2026年7月1日之前開始的事項
- 開業後新增服務
- 買賣雙方可能會遇到的情況
- 房地產開發商和複雜實體
- 客戶應準備的文件
- 交易時間和延遲風險
- 常見問題
2026年7月1日發生了哪些變化?
自 2026 年 7 月 1 日起,反洗錢/反恐怖主義融資制度擴大到涵蓋新監管企業和專業人士提供的某些指定服務,包括房地產、法律、產權轉讓和會計行業的某些部分。
根據所提供的服務,受監管的企業可能需要:
- 識別並核實客戶資訊;
- 確定最終擁有或控制某個實體的個人;
- 了解業務關係的目的和預期性質;
- 評估洗錢和恐怖主義融資風險;
- 在高風險情況下進行更嚴格的檢查;
- 建立反洗錢/反恐怖主義融資計劃;
- 保存必要的記錄;
- 達到法定報告門檻時,向澳洲交易報告和分析中心 (AUSTRAC) 提交報告。
並非所有法律或財產服務都以完全相同的方式適用這些義務。受監管的企業必須先確定具體工作是否屬於指定服務。
什麼是反洗錢/反恐怖主義融資過渡規則?
過渡規則是管理從舊監管框架向擴大後的製度過渡的條款。
他們可能會討論以下問題:
- 如何對待現有客戶;
- 先前的身份資訊是否仍然可靠;
- 當需要對現有客戶進行重新驗證時;
- 如何處理已經進行中的事項;
- 新的反洗錢/反恐怖主義融資計畫要求開始適用時;
- 特定義務是否分階段實施;
- 如何保留已有的記錄;以及
- 當向現有客戶提供新的指定服務時會發生什麼?.
過渡性條款可在特定情況下延遲或修改義務,但並不必然永久取消該義務。
是否需要重新識別現有客戶?
並非所有現有客戶都需要立即完成全新的身份驗證流程。
但是,受監管的企業可能需要在以下情況下審查或更新客戶資訊:
- 請求設立新的指定服務;
- 先前的識別資訊不完整或過時;
- 客戶的所有權或控制權發生了變更;
- 現有記錄不符合現行核查標準;
- 該客戶有較高的反洗錢/反恐怖主義融資風險;
- 人們對先前資訊的準確性表示懷疑;
- 資金來源需要進一步說明;或者
- 企業無法充分了解客戶或交易。
因此,與律師事務所、產權轉讓律師、會計師或房地產公司建立的合作關係不應被視為永久免於未來核查的豁免。
如果房產糾紛發生在 2026 年 7 月 1 日之前,又該如何處理呢?
在生效日期之前已開始的案件,可能在2026年7月1日之後繼續進行。正確的處理方式可能取決於:
- 客戶關係開始的時間;
- 提供相關指定服務時;
- 服務開始後是否發生變更;
- 是否要求進行額外工作;
- 是否引進了新的實體或購買者;
- 資金安排是否有變動;
- 客戶風險狀況是否有變化;以及
- 適用的過渡性條款。
單憑合約日期可能無法確定答案。房產交易可能涉及簽約前後的多項獨立服務,包括合約審查、盡職調查、結算、信託資金處理、公司註冊、信託設立以及結算後的相關工作。
客戶應該期望受監管的專業人士評估所提供的實際服務,而不是假設所有 7 月 1 日之前的事項都自動不受監管制度約束。
現有客戶,但服務是在開始後推出的。
某人可能是現有客戶,但在服務開始後要求新服務。
例如:
- 現有客戶購買另一處房產;
- 房東指示該公司簽訂新的商業租賃合約;
- 開發商創建一家新的特殊用途公司;
- 客戶為收購設立新的信託;
- 賣方要求公司接收或控制交易資金;
- 買方將所有權從個人所有權轉變為公司或信託所有權;
- 客戶新增外國投資者或合資夥伴;或
- 客戶請求協助進行新的開發交易。
即使公司之前已經為該客戶提供服務,這項新服務也可能要求專業人員更新客戶資料並完成額外的驗證。
房產買賣雙方可能會遇到的情況
現在,買賣雙方在交易開始時可能會被要求提供更多資訊。
常見請求可能包括:
- 目前有效的帶照片的身份證明;
- 居住地址證明;
- 如適用,請提供簽證或居留資訊;
- 擬購方或售方的詳細資料;
- 公司及信託文件;
- 董事、股東、受託人和受益所有人的詳細資料;
- 銀行對帳單顯示存款或購買價款的來源;
- 貸款審批文件;
- 贈與信或私人貸款協議;
- 其他資產的出售或結算記錄;
- 國際轉帳記錄;以及
- 經認證的英語翻譯。
這些要求並不意味著懷疑客戶有不當行為。它們可能是基於風險的標準客戶准入流程的一部分。
如需更全面的客戶指南,請參閱: 昆士蘭州買賣雙方的反洗錢/反恐融資房產規則 .
資金來源和財富來源
資金來源是指交易中所用資金的直接來源。
例如:
- 個人儲蓄;
- 銀行融資;
- 出售所得款項;
- 營業收入;
- 投資贖回;
- 遺產;
- 一份家庭禮物;
- 私人貸款;或
- 從海外帳戶轉帳的資金。
財富來源的概念更為廣泛,它關乎一個人如何累積其整體財務狀況。
受監管的企業在交易、所有權結構或融資安排有較高風險時,可能會要求進一步的證據。
如果涉及家族財產,請參閱: 家庭饋贈、饋贈信和資金來源證明 .
受益所有權和實體驗證
如果涉及公司、信託、合夥企業或其他實體,受監管的專業人士可能需要確定最終擁有或控制該實體的個人。
僅憑購買公司或受託人的法定名稱可能還不夠。
相關文件可包括:
- 公司摘錄;
- 股東名冊;
- 憲法;
- 信託契約及其變更;
- 單位持有人登記冊;
- 團隊結構圖;
- 合資協議;
- 董事和受託人決議;
- 識別受益所有人的文件;以及
- 授權證明。
為什麼房地產開發商可能面臨更複雜的審查
與簡單的住宅購買相比,房地產開發交易通常涉及更複雜的產權、資金和合約結構。
開發商可以透過以下方式開展業務:
- 特殊目的公司;
- 單位信託;
- 全權信託;
- 合資企業;
- 海外母公司;
- 關聯方融資;
- 私募股權或聯合投資;
- 多層控股實體;或
- 代理人或名義信託安排。
因此,專業顧問可能需要了解:
- 完整的組別結構;
- 最終受益所有人;
- 股權和債務融資來源;
- 相關實體之間的關係;
- 外國投資者的作用;
- 擬定的收購和開發結構;
- 誰控制交易帳戶;以及
- 是否涉及政治敏感人物或高風險司法管轄區。
開發商應在收購或融資期限變得緊迫之前準備好這些材料。
確保法律諮詢 昆士蘭州房地產開發交易 和 商業不動產收購 .
交易過程中買方或結構的變化
採購結構的變更可能會引發額外的註冊和驗證要求。
例如:
- 以公司代替個人買家;
- 更換受託人;
- 增加一家合資夥伴;
- 改變所有權比例;
- 引入海外投資者;
- 改變和解資金來源;
- 使用第三方支付機構;或
- 指定或提名其他購買者。
這些變化也可能產生其他責任、外國投資審查委員會、財務和合約方面的影響。
實用文件核對清單
買家、賣家和開發商應考慮在相關情況下準備以下文件:
- 有效護照和駕駛執照;
- 居住地址證明;
- 簽證或居留證明;
- 公司摘錄和章程;
- 股東及受益所有權記錄;
- 信託契約及其變更;
- 單位持有人登記冊;
- 組織結構圖;
- 合資協議;
- 董事和受託人決議;
- 銀行對帳單;
- 貸款和融資文件;
- 贈與信或私人貸款協議;
- 銷售和結算記錄;
- 繼承文件;
- 國際轉帳記錄;
- 說明第三方付款的文件;以及
- 經認證的翻譯。
受監管企業可能會根據具體情況要求提供不同或補充資訊。
反洗錢/反恐融資檢查會延遲結算嗎?
如果資訊提供延遲、不完整或前後矛盾,都可能導致延誤。
常見原因包括:
- 過期身分證件;
- 信託文件缺失;
- 所有權不明確;
- 一筆來自意外帳戶的資金;
- 第三方支付;
- 無法解釋的海外轉帳;
- 買家臨時變更;
- 向不同顧問提供的資訊不一致;
- 未經認證的外語文件;以及
- 未能回覆後續詢問。
反洗錢/反恐怖主義融資檢查不會自動延長存款、融資、盡職調查或結算的合約期限。
因此,客戶應儘早提供所需文件。
如果無法提供所需資訊怎麼辦?
如果未獲得所需的身份識別、驗證或風險訊息,受監管的專業人員可能無法開始或繼續提供指定服務。
專業人士也可能受到法律限制,不得透露是否已提交或可能提交可疑事件報告。
客戶不應將每項資訊請求都解讀為指控。該請求可能只是公司反洗錢/反恐怖主義融資計畫的要求。
過渡性待遇並非豁免。
過渡性安排可能包括:
- 允許有限度地依賴早期客戶資訊;
- 要求的實施階段;
- 為特定合規步驟提供額外時間;或
- 保留在特定情況下對某一事項的處理方式。
不應想當然地認為:
- 無限期豁免客戶;
- 無需更新過時的資訊;
- 適用於服務開始後提供的每項服務;
- 凌駕於高風險客戶盡職調查之上;或
- 允許受監管的企業忽略可疑或不一致的資訊。
客戶現在該做什麼
- 儘早聘請專業人士。 不要等到接近簽字或交割時才行動。
- 確定正確的客戶和購買者。 確認此事涉及的是個人、公司、信託或合資企業。
- 提供所有權證明文件。 解釋每個相關實體的最終所有者和控制者。
- 請解釋資金籌措安排。 確定存款來源、貸款人、股權出資人和結算帳戶。
- 揭露海外或第三方資金。 不要等到接近交割時專業人士才發現這些問題。
- 保持訊息一致。 提供給銀行、會計師、代理人和律師的詳細資料應該一致。
- 留出時間回答後續問題。 複雜的結構可能需要額外審查。
- 不要以為舊的客戶文件就足夠了。 新交易或新服務可能需要更新驗證資訊。
常見問題
新的反洗錢/反恐怖主義融資規則是否於 2026 年 7 月 1 日生效?
是的。擴大後的監管制度已於2026年7月1日起對相關新監管服務生效。
是否需要立即對所有現有客戶重新進行驗證?
不一定。答案取決於過渡規則、現有資訊的品質、所提供的服務以及客戶的風險承受能力。
合約簽訂日期在 2026 年 7 月 1 日之前,該事項是否可以豁免?
並非必然如此。相關問題可能在於何時提供指定服務,以及服務或客戶關係在服務開始後是否有變更。
公司能否依賴幾年前收集的身份資訊?
它可能需要評估其反洗錢/反恐融資計劃下的資訊是否仍然可靠、最新和充分。
現有客戶在購買另一處房產時是否可以規避審查?
即使公司之前有過業務往來,也不能自動獲得豁免。新的交易或指定服務可能需要更新審核。
文件尚未全部完成,能否進行結算?
這取決於適用的義務以及公司合法提供服務的能力。合約期限可能繼續有效。
過渡性規則是否取代了外國投資審查委員會 (FIRB) 或災害緊急管理署 (AFAD) 的要求?
不。反洗錢/反恐怖主義融資、外國投資審批和昆士蘭州稅收是不同的法律制度。
Ensure Legal 如何提供協助
Ensure Legal 為昆士蘭州的房地產交易及相關合規問題提供買家、賣家、投資者和房地產開發商的法律諮詢。
我們的服務可能包括:
- 房產合約審查;
- 昆士蘭房產轉讓;
- 商業地產交易;
- 房地產開發收購;
- 公司及信託結構審查;
- 外國買家和外國投資審查委員會(FIRB)建議;
- 資金來源文件審查;以及
- 涉及複雜所有權或融資安排的交易規劃。
閱讀我們的通用指南 反洗錢/反恐怖主義融資房地產交易要求 或參考我們的指南 海外房產買家 .
免責聲明 本文僅提供一般信息,不構成法律建議。反洗錢/反恐怖主義融資義務和過渡安排取決於特定的業務、客戶、指定服務、時間節點和風險情況。請就您的具體情況尋求法律建議。